

A kínálat és a kereslet közötti különbség 1996 óta nagyon szűk. Még 1996-ban, 1997-ben, 2000-ben és 2001-ben is elégtelen volt a kínálat, ami készlethiányhoz vezetett. Az 80-as évek elején egy uncia arany 850 USD-t ért . Az ár a következő két évtizedben zuhant, és 1999-re elérte a 250 USD/uncia szintet, ami befolyásolta a bányászati vállalatok döntéseit az új feltárásokkal kapcsolatban.
Kínálati szempontból a termelés 4%-kal esett vissza 2018-ban, ami az elmúlt 65 év legnagyobb visszaesése. Ez igazolja azt a várakozást, hogy az aranytermelés 30%-kal csökken 2020-ban, ami lefelé irányuló nyomást gyakorol az árakra. Fontos megérteni, hogy a kínálat rendkívül rugalmatlan. Négy-hét évbe telik, mire megkezdődik az arany kitermelése, miután egy bányát földrajzilag elhelyeztek.
Mindenesetre az arany az egyik alternatíva a részvénypiacok instabilitásával szembeni menedékkeresésre . A kétszámjegyű közvetítői haszonkulcsoknak köszönhetően ez egy diverzifikálható befektetés, mivel befektetési alapokon, ékszereken, aranyrudakon és -érméken keresztül is megszerezhető. Ez ellentétben áll más, befektetési kínálatukat tekintve statikusabb pénzügyi eszközökkel.
Arany: a központi bankok szerepe

Az aranyár meredek esését okozó hagyományos tényezők egyike a központi bankok voltak. Ennek a viselkedésnek az oka a magas kamatlábakkal magyarázható, amelyekkel szembesültek. Mivel az arany birtoklása önmagában nem termel hozamot, a központi bankok a restriktív monetáris politika időszakaiban aranyat adtak el vagy kölcsönöztek más országok adósságáért cserébe. A magas kamatlábak miatt az aranytartalékban tartásának alternatív költségeinek aránya túlzott volt, ezért a bankok hajlamosak voltak növelni a kínálatot és elárasztani a piacot arannyal.
A jelenlegi helyzet gyökeresen más. A kamatlábak nagyon alacsonyak , és jelentős emelésekre nincs kilátás. Ennek eredményeként az alternatív költség jelentősen csökkent, és ha ehhez hozzávesszük az ügylet adósságon keresztüli lebonyolításának költségeit és a teljesen lapos hozamgörbével történő hosszú távú befektetés potenciális kockázatát, elegendő okunk van azt feltételezni, hogy a központi bankok a lehető legnagyobb mértékben korlátozni fogják az aranyeladásaikat. Még az is ésszerű, hogy nettó vásárlókká válhatnak olyan tényezők miatt, mint az infláció elleni védelem, amelyet később kifejtünk.
Tömeges vásárlás Kína részéről
Kína továbbra is tömegesen vásárol fel amerikai adósságokat , és az amerikai gazdaság várhatóan továbbra is költségvetési hiányt fog mutatni. A kezdeti becslések (amelyek nem többek pusztító becsléseknél) arra utalnak, hogy a közelmúltbeli hurrikánok utáni újjáépítés költségesebb lehet, mint maga az évtizedekkel ezelőtt lezajlott iraki háború. A kínai monetáris hatóságok számára a diverzifikáció forrásaként kínált kevés alternatíva egyike az arany volt.
Jelenleg a bankok a világ ismert aranykészletének körülbelül 20%-át birtokolják. Ez egy nagyon jelentős mennyiség, és ha elkezdenék visszahozni a kölcsönvett arany egy részét , az jelentős felfelé irányuló nyomást gyakorolhatna az uncia árára. Mindenesetre ez egy jó alkalom arra, hogy pozíciókat kezdjünk el nyitni ebben a pénzügyi eszközben azzal a céllal, hogy közép- és hosszú távon hozamot termeljünk a megtakarításainkon. Ez azonban természetesen nem kockázatmentes, tekintettel az arany által jelenleg képviselt egyedülálló befektetési alternatíva inherens jellemzőire.
Keresleti tényezők
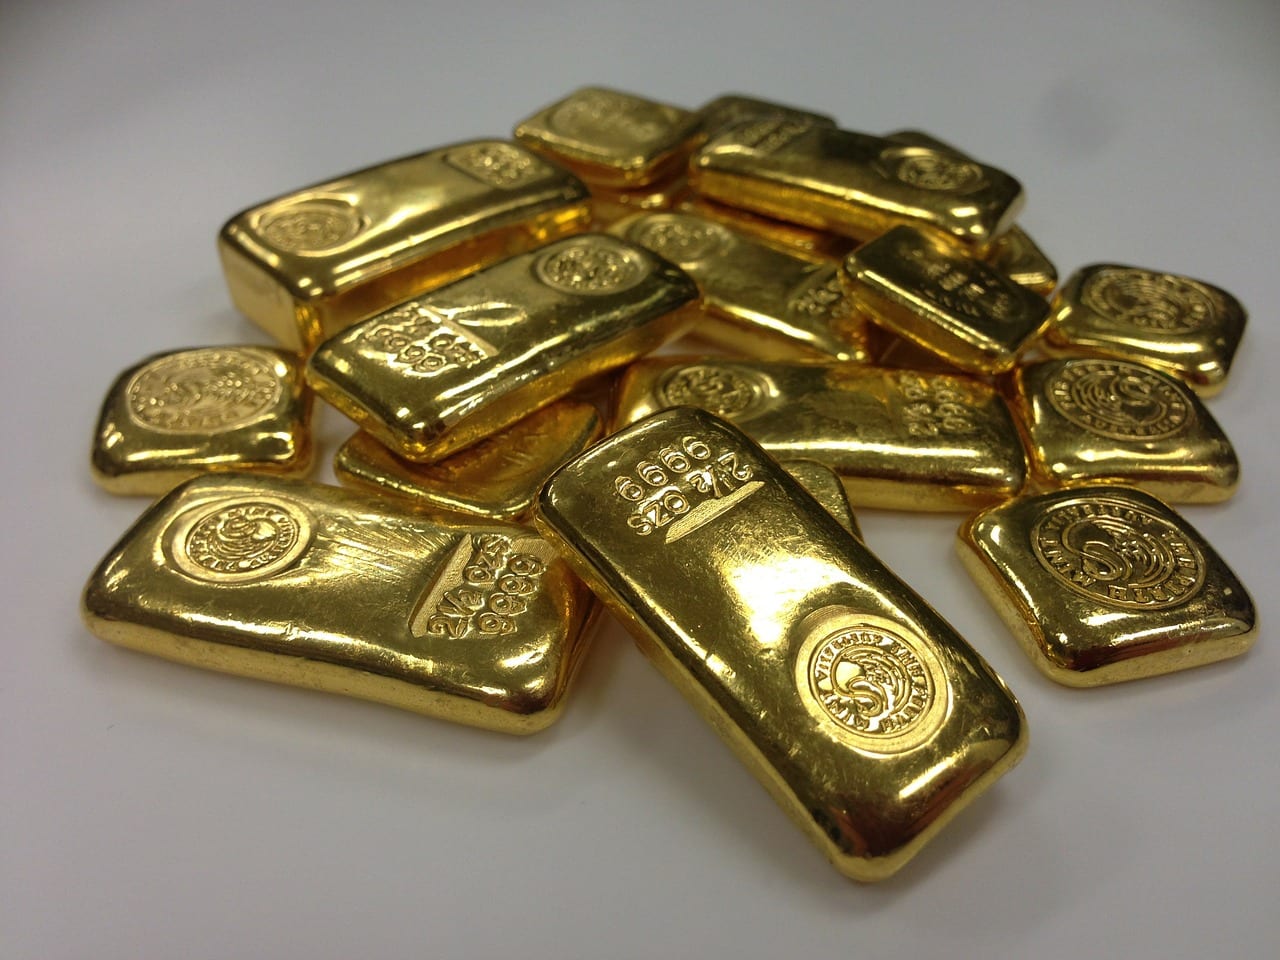
India továbbra is figyelemre méltó keresletnövekedést mutat . A hagyományos ágazatok (ékszeripar és fogászat) mellett maguk a bányászati vállalatok is növelték az arany iránti keresletüket befektetési célokra. Ezek a vállalatok a kitermelés előtti termelésüket határidős szerződések keretében értékesítették. Előre értékesítették az aranyat, mert:
- Néhány társaság évek meredek zuhanása után spekuláltak a 80-as és 90-es években a medvepiacok elvárásaival.
- Más vállalatok támaszkodnak a határidős piac rögzíteni („bezárni”) az árszintet a bánya kiaknázása előtt és csökkenteni a kockázatokat.
- Részesülnek alternatív költség hogy a prémium pénze magasabb mérlegek esetén szerepeljen a mérlegében.
- A. Szektora ékszerek és fogászat rugalmatlan maradt. Termelési szintjüket nem befolyásolják a uncia árának változása.
- Az arany növekedésével szembesülve a vállalatoknak meg kell vásárolja vissza az értékesítés egy részét (visszavásárlások). Ez az egyik legfontosabb mozgatórugója az árfolyamnak a unciánkénti 460 dolláros szintnél, amelyen jelenleg vagyunk.
- Kína az arany iránti kereslet növekedése annak is köszönhető, hogy engedélyezte az arany befektetési célú és spekulációs célú vásárlásának lehetőségét.
Egy másik fontos tényező az Arany Világtanács. A WGC megengedte, hogy a londoni és az Egyesült Államok londoni tőzsdéjén keresztül (és az ausztrál tőzsde tanulmányozza) lehetőség nyílik az aranyba befektetni közvetlenül, és nem az aranybányászati vállalatokba. A spanyol befektetőnek lehetősége van részt venni ezen a piacon az SG garanciavállalások útján.
Biztonságos eszköz tényezők
Nem titok, hogy az arany értéke nem kötődik tulajdonosa pénzügyi erejéhez vagy hitelminősítéséhez. Ez egy kötelezettségmentes eszköz, amely tökéletes befektetés magas adósságszinttel és buborékok kockázatával járó helyzetekbe . Általános egyetértés van abban, hogy világszerte létezik ingatlanbuborék. Bár Spanyolországban meteorikus lakásépítési növekedés tapasztalható, ez nem elszigetelt jelenség. London és az Egyesült Államok kétszámjegyű növekedési ütemet tart fenn. Az amerikai családok adósságszintje meghaladja a 80%-ot, és az arany egyértelműen a legjobb menedék egy buborék kipukkadása esetén.
Egy másik, a piacokra nyomást gyakorló jelenség a származtatott ügyletek fokozott használata, mivel a hitel-nemteljesítési csereügyletekhez hasonló pénzügyi eszközök viszonylagos védelmet nyújtanak . Maga Warren Buffett azt mondta: „Véleményünk szerint a származtatott ügyletek tömegpusztító pénzügyi fegyverek, amelyek olyan kockázatokat hordoznak, amelyek bár nincsenek kifejezetten kimondva, potenciálisan halálosak.”
Magas tőkeáttétellel
Ez a tőkeáttétel-növekedés, amelyet mind az ingatlanszektor teljesítménye, mind a származtatott ügyletek használata vezérel, valamint az a tény, hogy az amerikai adósság 65%-át külföldi szervezetek birtokolják (szemben a történelmi 50%-kal), a nem korrelált eszközök, például az arany keresését sugallja. A pozíciókat azonban mindig nagy óvatossággal kell felvenni, mivel ez a fontos pénzügyi eszköz ettől a ponttól kezdve volatilitást mutathat. Az árfolyam-korrekciók nem zárhatók ki, ami még agresszívabb befektetést indokolhatna ebbe a tipikusan biztonságos menedéknek számító eszközbe.
Az arany jól teljesít mind inflációs, mind deflációs forgatókönyvekben , és olyan eszköz, amely nem korrelál a dollár teljesítményével. Azoknak a befektetőknek, akik a zöldhasú leértékelődésére számítanak, potenciális hozamforrást jelent. Érdekes módon az euróban denominált befektetők számára az arany felértékelődése minimális volt, a Brexit miatt magas volatilitással oldalirányban kereskedett.
Aranyalapok iránti kereslet

Számos szempontot kell figyelembe venni a befektetés ezen pillanatnyi árak alapján történő értékelése érdekében. Ezek közül az alábbiak közül kitesszük, hogy a kis- és közepes befektetők elemezzék őket azzal a céllal, hogy nyereségessé tegyék működésüket:
A termelő országok helyi valutáinak felértékelődése a dollárhoz képest; olyan országok, mint Dél-Afrika, Ausztrália és Kanada, költségeik helyi valutában, bevételeik pedig dollárban voltak.
Az iparág főbb szereplőit érintő konkrét eseményeket , mint például a Goldfield ellenséges felvásárlási ajánlatát a Harmony's-ra, a piac negatívan fogadta. Ez magyarázza, hogy az elkövetkező hónapokban a nyersolaj ára miért emelkedhet egyidejűleg a főbb valuták általános felértékelődésével (bár ez a különbség az olajár közelmúltbeli emelkedése után csökken).
A sárga fém különleges értékelése, amelyet a kisebbségi befektetők végeznek egy sokkal hagyományosabb opciók másik kategóriájához képest, mint például részvények vétele és eladása a tőzsdén vagy maguk a befektetési alapok. Egy új forgatókönyvben, amelyben évről évre új befektetési képletek jelennek meg, némelyikük egyértelműen innovatív. Annak érdekében, hogy felkeljenek azok a termékek, amelyekkel a megtakarítások nyereségessé válhatnak ebben az időben. Bár egyesek egyértelmű kockázatokkal rendelkeznek a pozícióikban.